
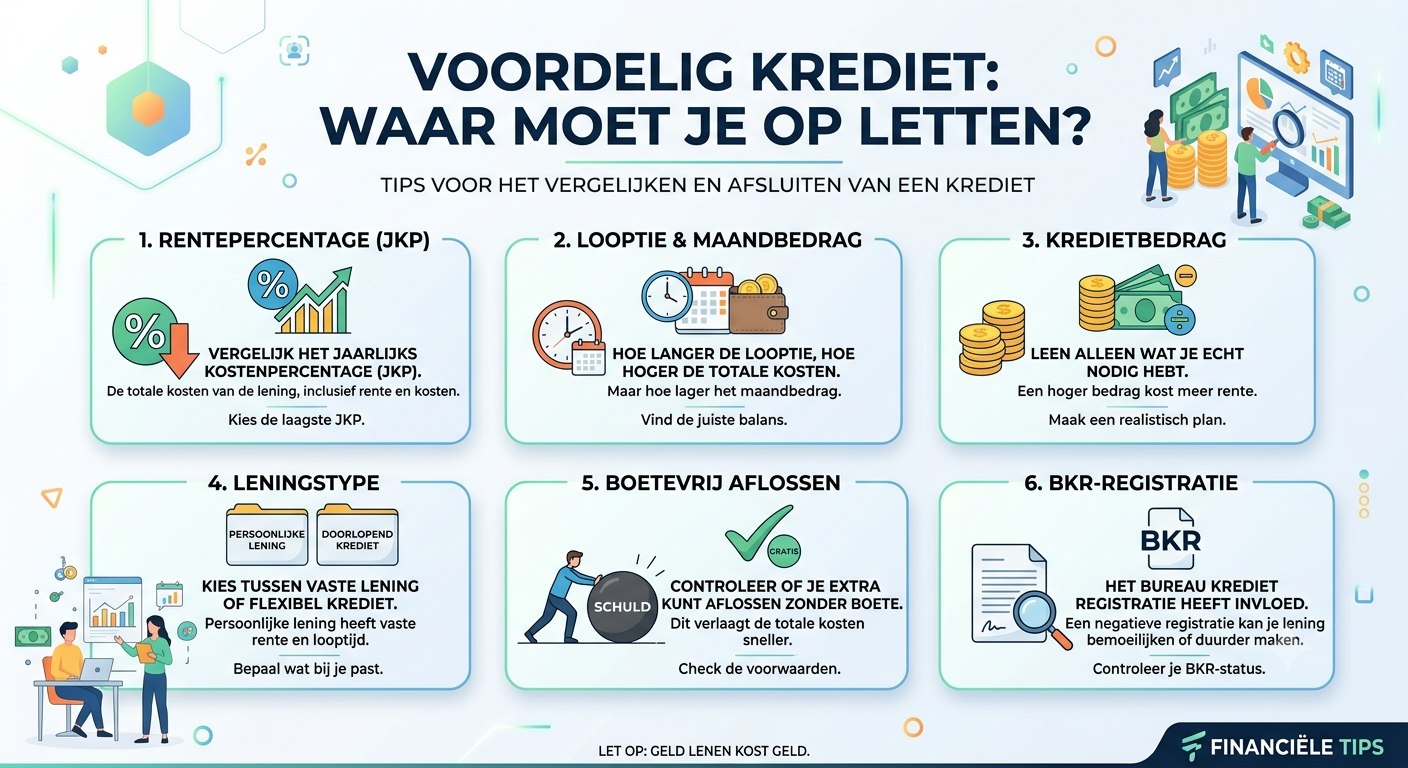
Voordelig krediet, waar moet je op letten?
TL;DR
- De rente bepaalt voor een groot deel de totale kosten van een lening.
- Vergelijk niet alleen de rente, maar ook de voorwaarden, looptijd, flexibiliteit en eventuele extra kosten.
- Een persoonlijke lening biedt zekerheid met vaste maandlasten en is geschikt voor een eenmalige uitgave.
- Een doorlopend krediet biedt meer flexibiliteit, maar is tegenwoordig minder vaak beschikbaar dan vroeger.
- Let vooral op de jaarlijkse kosten, de totale terugbetaling en de voorwaarden voor vervroegd aflossen.
Kredietrente vergelijken: Zo vindt u een voordelig krediet
Wie een lening afsluit, kijkt vaak als eerste naar het bedrag dat hij kan lenen. Toch is minstens zo belangrijk wat de lening uiteindelijk kost. Naast het geleende bedrag betaalt u namelijk rente aan de kredietverstrekker. Afhankelijk van de hoogte van de rente kan het verschil in totale kosten oplopen tot honderden of zelfs duizenden euro’s.

Daarom is het verstandig om verschillende kredietverstrekkers zorgvuldig met elkaar te vergelijken voordat u een persoonlijke lening of een doorlopend krediet afsluit.
In dit artikel leest u waar u op moet letten bij het vergelijken van kredietrentes en hoe u de lening kiest die het beste bij uw situatie past.
Wat is kredietrente?
Kredietrente is de vergoeding die u betaalt aan de geldverstrekker voor het lenen van geld.
Uw maandtermijn bestaat meestal uit twee onderdelen:
- aflossing van de lening;
- rente over het nog openstaande bedrag.
Hoe hoger de rente, hoe duurder uw lening uiteindelijk wordt.
Waarom verschillen de rentetarieven?
De rente verschilt per kredietverstrekker en wordt onder andere bepaald door:
- de marktrente;
- uw financiële situatie;
- uw inkomen;
- de hoogte van het leenbedrag;
- de looptijd;
- het type krediet;
- het risicoprofiel van de aanvrager.
Daarom kan dezelfde lening bij verschillende aanbieders aanzienlijk in prijs verschillen.
Vaste rente of variabele rente?
Bij sommige kredietvormen kunt u kiezen tussen een vaste en een variabele rente.
| Vaste rente | Variabele rente |
|---|---|
| Maandlasten blijven gelijk | Rente kan stijgen én dalen |
| Meer financiële zekerheid | Mogelijk lagere rente bij dalende marktrente |
| Geschikt voor budgetteren | Meer onzekerheid over toekomstige kosten |
| Geen verrassingen tijdens de rentevaste periode | Maandlasten kunnen veranderen |
Een vaste rente geeft veel mensen rust omdat zij precies weten hoeveel zij iedere maand betalen.
Een variabele rente kan aantrekkelijk lijken wanneer de rente laag staat, maar brengt het risico met zich mee dat de maandlasten stijgen wanneer de marktrente oploopt.
Persoonlijke lening versus doorlopend krediet
Hoewel beide kredietvormen geld lenen mogelijk maken, verschillen ze behoorlijk.
| Persoonlijke lening | Doorlopend krediet |
|---|---|
| Vast leenbedrag | Flexibel opnemen binnen kredietlimiet |
| Vaste looptijd | Geen vaste einddatum |
| Vaak vaste rente | Vaak variabele rente |
| Vaste maandlasten | Maandlast kan variëren |
| Ideaal voor eenmalige uitgaven | Geschikt voor tijdelijke financiële ruimte |
Tegenwoordig bieden veel kredietverstrekkers voor nieuwe klanten nog voornamelijk persoonlijke leningen aan. Doorlopende kredieten zijn de afgelopen jaren minder populair geworden vanwege strengere regelgeving en verantwoord kredietbeleid.
Hoe werkt de rente tijdens de looptijd?
Bij een persoonlijke lening staan de looptijd en maandlasten meestal vooraf vast. Wanneer de rente gedurende de afgesproken rentevaste periode vaststaat, betaalt u iedere maand hetzelfde bedrag.
Bij een doorlopend krediet betaalt u meestal een minimumpercentage van het openstaande saldo. Wanneer de rente verandert, kan dit invloed hebben op de looptijd of op het bedrag dat uiteindelijk wordt terugbetaald.
Wanneer is een krediet echt voordelig?
Een lage rente is belangrijk, maar niet het enige waar u op moet letten.
Een voordelig krediet combineert:
- een concurrerende rente;
- duidelijke voorwaarden;
- lage of geen extra kosten;
- flexibiliteit bij vervroegd aflossen;
- een passende looptijd;
- maandlasten die binnen uw budget passen.
Het goedkoopste krediet op papier hoeft dus niet altijd de beste keuze te zijn.
Waar moet u op letten bij het vergelijken van kredieten?
Vergelijk altijd meerdere aanbieders op de volgende punten.
| Vergelijkingspunt | Waarom belangrijk? |
|---|---|
| Rentepercentage | Bepaalt een groot deel van de totale kosten |
| Jaarlijks kostenpercentage (JKP) | Geeft een completer beeld van de kosten |
| Totale terugbetaling | Laat zien wat de lening uiteindelijk kost |
| Looptijd | Langere looptijd betekent vaak meer rente |
| Vervroegd aflossen | Controleer of dit kosteloos mogelijk is |
| Extra administratiekosten | Kunnen de lening duurder maken |
| Voorwaarden | Lees altijd de kleine lettertjes |
Praktische tips voor een voordelig krediet
Wilt u zo voordelig mogelijk lenen? Houd dan rekening met de volgende adviezen:
- Vergelijk altijd meerdere kredietverstrekkers.
- Kijk niet alleen naar de laagste rente, maar naar de totale kosten.
- Kies alleen een lening die past binnen uw maandbudget.
- Leen niet meer dan noodzakelijk.
- Controleer of boetevrij extra aflossen mogelijk is.
- Kies voor zekerheid als u geen risico wilt lopen op hogere maandlasten.
- Lees altijd de algemene voorwaarden voordat u tekent.
- Vraag alleen een lening aan wanneer deze echt noodzakelijk is.
Veelgemaakte fouten bij het vergelijken van leningen
| Fout | Betere aanpak |
|---|---|
| Alleen naar de rente kijken | Vergelijk ook de totale kosten |
| Te veel lenen | Leen alleen wat u nodig heeft |
| Looptijd zo lang mogelijk kiezen | Kies een looptijd die past bij uw budget |
| Voorwaarden niet lezen | Controleer alle kosten en voorwaarden |
| Impulsief afsluiten | Vergelijk eerst meerdere aanbieders |
Factoren die de rente kunnen beïnvloeden
De rente die u aangeboden krijgt is vaak afhankelijk van:
- uw inkomen;
- de stabiliteit van uw dienstverband;
- uw leeftijd;
- uw kredietverleden;
- eventuele BKR-registraties;
- de hoogte van de lening;
- de gekozen looptijd;
- de economische renteontwikkeling.
Daardoor krijgt niet iedere aanvrager hetzelfde rentepercentage aangeboden.
Conclusie
Een voordelig krediet is meer dan alleen een lening met een lage rente. De totale kosten worden bepaald door een combinatie van rente, looptijd, voorwaarden en flexibiliteit. Door meerdere kredietverstrekkers zorgvuldig met elkaar te vergelijken en niet uitsluitend naar het rentepercentage te kijken, kunt u op de lange termijn aanzienlijk besparen.
Neem daarom de tijd om verschillende aanbiedingen naast elkaar te leggen, lees de voorwaarden aandachtig en kies alleen een krediet dat aansluit bij uw financiële situatie. Verantwoord lenen begint immers met een goede vergelijking.
Veelgestelde vragen (FAQ)
1. Wat is belangrijker: een lage rente of lage maandlasten?
Beide zijn belangrijk. Lage maandlasten lijken aantrekkelijk, maar een langere looptijd kan ertoe leiden dat u uiteindelijk meer rente betaalt.
2. Wat is het verschil tussen vaste en variabele rente?
Bij een vaste rente blijven de afgesproken voorwaarden gedurende de rentevaste periode gelijk. Bij een variabele rente kan het rentepercentage stijgen of dalen.
3. Is een persoonlijke lening goedkoper dan een doorlopend krediet?
Dat hangt af van de situatie. Voor een eenmalige grote uitgave is een persoonlijke lening vaak voordeliger en overzichtelijker.
4. Kan ik tussentijds extra aflossen?
Dat verschilt per kredietverstrekker. Controleer vooraf of extra aflossen kosteloos mogelijk is.
5. Waarom verschillen rentetarieven tussen aanbieders?
Iedere kredietverstrekker bepaalt zijn eigen tarieven op basis van marktomstandigheden, risico en uw persoonlijke financiële situatie.
6. Wat betekent het jaarlijks kostenpercentage (JKP)?
Het JKP geeft een completer beeld van de totale kosten van een lening, inclusief rente en eventuele verplichte bijkomende kosten.
7. Heeft mijn BKR-registratie invloed op de rente?
Ja. Een negatieve BKR-codering kan ertoe leiden dat een krediet wordt afgewezen of onder strengere voorwaarden wordt aangeboden.
8. Is de laagste rente altijd de beste keuze?
Niet altijd. Kijk ook naar de looptijd, voorwaarden, flexibiliteit en de totale terugbetalingskosten.
9. Hoeveel kan ik verantwoord lenen?
Dat hangt af van uw inkomen, vaste lasten, financiële verplichtingen en de acceptatiecriteria van de kredietverstrekker.
10. Hoe kan ik besparen op de kosten van een lening?
Door meerdere kredietverstrekkers te vergelijken, niet meer te lenen dan nodig is, een passende looptijd te kiezen en – indien mogelijk – tussentijds extra af te lossen.
